文|潘登峰
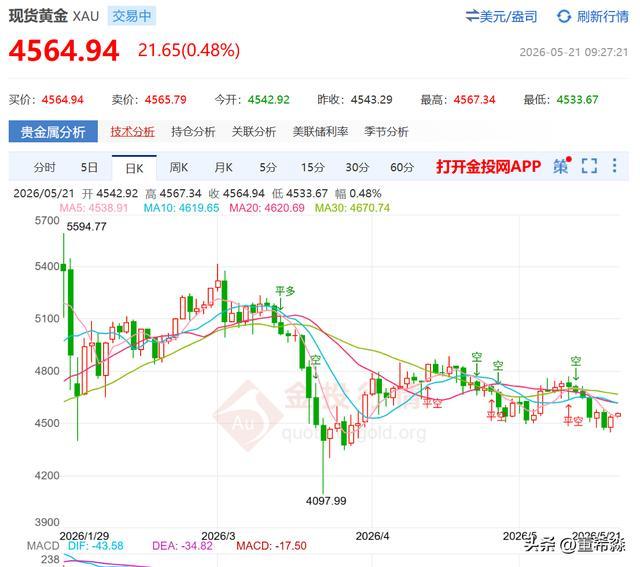
5月20日,现货黄金盘中最低触及4453美元/盎司,自美伊冲突初期高点以来累计回调约15%,创3月底以来新低。
4500美元心理关口的失守,标志着黄金自年初以来的单边上涨行情已彻底转入震荡调整阶段。此轮调整由实际利率飙升、流动性挤压、实物需求走弱等多重利空共振引发,市场呈现高贝塔风险资产特征,避险属性暂时失效。
市场最关心的问题随之浮现:这轮调整还将持续多久?
短期逻辑:三重压制尚未解除
当前黄金的弱势并非由单一因素驱动,而是美元走强、美债收益率飙升与加息预期抬升三重利空的共振结果。5月20日,10年期美债收益率盘中触及4.687%,30年期一度突破5.20%,创2007年以来新高,无息资产的持有成本被市场重新定价。
与此同时,霍尔木兹海峡地缘僵局持续推高油价,油价上涨加剧通胀预期,迫使市场计价更鹰派的货币政策。印度大幅上调黄金进口关税至15%,进一步削弱了实物需求。更有部分美元流动性紧张的央行为维稳汇率而被迫抛售黄金,如土耳其在3月份就通过出售和掉期操作出售了约60吨黄金储备。
更为棘手的是,黄金在此轮调整中表现出明显的风险资产特征,而非传统避险属性。金价与油价形成较强的负相关性,与股市则呈现正相关,表明黄金尚未进入避险模式。而此前涌入黄金"货币贬值交易"的散户资金仍未充分离场,使得市场处于脆弱状态,对任何负面消息都反应过度。
长期逻辑:央行购金的支撑从未动摇
尽管短期承压,但黄金长期牛市的底层逻辑并未瓦解。2026年一季度全球央行净购金达244吨,同比增长3%,创一年多来新高。中国央行已连续18个月增持黄金,4月单月增持26万盎司,增持幅度进一步加大。高盛在5月15日的报告中,基于方法论修正,将全球央行月均购金预期从此前的29吨大幅上调至60吨。高盛分析师指出,各国央行“对黄金有着强烈的基础性需求”,近期地缘政治事态将进一步强化储备多元化配置。
摩根大通虽然将2026年黄金均价预测从每盎司5708美元下调至5243美元,但仍维持年底金价6000美元的目标。瑞银同样维持正向看法,预期金价今年将再创新高,并认为回调至4000美元可视为逢低布局的良机。机构的分歧在于短期节奏,而非方向。
调整何时结束?取决于三个变量
金价重新企稳的关键,取决于三个阶段的演变。首先,当前正处于通胀冲击阶段,油价引发的通胀预期与高利率压制尚未见顶,短期波动风险仍然存在。其次,须等待增长放缓阶段——高油价对经济形成实质性拖累,全球增长放缓使通胀预期边际回落,美债收益率随之降温。最后,须等待政策转向阶段——随着经济下行压力增大,各国央行重新转向宽松,实际利率回落,黄金才能重获上涨动能。
从技术面看,黄金已失守4500美元关口,法兴银行警示唯有守住4353美元的200日均线价位,才能止住深度回调走势。然而,中长期看多黄金的战略判断并未改变。阶段性流动性挤压结束后,财政恶化、美元多元化及地缘政治不确定性将持续强化黄金的保险资产角色。新兴市场央行黄金储备占比仅16%,距离历史平均水平的40%仍有巨大填补空间。
4500美元下方的黄金,调整还远未结束。投资者在战术层面需保持谨慎,静待底部自然形成,而非盲目承接下跌风险。但当市场情绪极度悲观、空头动能逐渐衰竭之后,那些被短期噪音掩盖的长期逻辑——全球去美元化浪潮、央行持续购金、财政赤字恶化——终将重新主导定价。此轮调整是 “黄金坑” 而非牛市终点,黄金的“颠簸之旅”不会轻松,但长牛的基础依旧坚固,黄金作为避险与保值资产的核心价值不会改变。
爱配配资提示:文章来自网络,不代表本站观点。