2018年中美贸易摩擦刚开始时,外界有一种很流行的判断:美国掌握技术和市场,中国掌握制造能力,双方真要“脱钩”,谁都吃不消。八年过去,这个判断需要重新拆开来看。中国确实在降低对美国市场和部分美国技术的依赖,美国也确实在寻找新的供应商和生产基地,但两边都没有完成真正意义上的彻底脱钩。到了2026年,贸易战已经从单纯比拼关税,变成比拼产业链、市场、科技、资源和政策耐力。
如果把时间线重新梳理一遍,变化会更加清楚。2018年以后,美国对中国商品分批加征关税,贸易摩擦逐步从商品扩大到科技、投资和供应链。2025年,关税战再次剧烈升级,随后经过多轮谈判逐渐降温。2025年5月日内瓦会谈之后,双方大幅下调此前一轮新增关税;同年10月吉隆坡磋商又形成新的联合安排,并把部分措施暂停执行到2026年11月10日。到了2026年5月,双方继续围绕关税、农产品、稀土、飞机等问题谈判。
真正值得注意的是,2026年已经不是单纯的“加税—反制—再加税”循环。5月经贸磋商以后,双方原则同意在贸易理事会框架下讨论对等降税,规模为各自300亿美元或更多,对彼此关注的部分产品研究适用最惠国税率甚至更低的安排。9月10日,商务部进一步确认,双方经贸团队正在落实这一框架,争取尽早落地。也就是说,现在的现实已经不是贸易战一路升级,而是边竞争、边谈判、边重新划定经贸边界。
这个变化非常重要,因为它说明中美都已经认识到一个问题:彻底切断贸易关系,成本可能比继续做生意更高。中国有完整的工业体系和庞大的出口能力,美国拥有巨大的消费市场和高端服务、金融、科技优势。双方可以降低相互依赖,却没有必要把所有贸易都砍掉。于是2026年的新状态更像是“该竞争的继续竞争,该交易的继续交易”,而不是简单的全面脱钩。
先看中国的外贸数据,这比口号更有说服力。海关总署公布的数据显示,2026年上半年,中国货物贸易进出口25.47万亿元,同比增长16.9%;其中出口14.73万亿元,同比增长13.4%,进口10.74万亿元,同比增长22.1%。这说明美国市场的重要性仍然存在,但已经不是决定中国外贸能不能运行的唯一变量。企业面对美国关税压力以后,寻找新市场、调整产品结构、增加海外布局的动作明显加快。
8月份的数据更加直接。中国出口同比增长25%,进口增长28.2%,当月贸易顺差达到1191亿美元。汽车、半导体和其他高技术产品成为出口增长的重要来源。这里有一个容易被忽视的细节:出口增长并不只是靠把更多低价商品卖出去,而是越来越多的技术密集型产品进入全球市场。换句话说,美国提高贸易壁垒以后,中国企业并没有停止出口,而是在改变出口对象,也在改变出口商品本身。
更值得分析的是市场结构。过去中国外贸企业看美国订单,很多时候一个美国客户的订单变化,就能影响一家工厂的全年安排。现在这种单一市场依赖正在下降。东盟、中东、拉美以及共建“一带一路”市场的重要性不断上升。企业会根据汇率、关税、物流、需求和当地政策重新安排订单。美国市场依旧重要,但已经越来越难以单独决定中国制造业的生死,这正是贸易战多年以后最明显的结构性变化。
但这里不能走向另一个极端,认为中国已经完全不需要美国。美国仍然是全球最大的消费市场之一,也是中国企业的重要出口目的地。更关键的是,美国在先进半导体、部分工业软件、高端设备、航空技术和金融体系等方面仍然具有较强优势。中国企业减少依赖不代表这些技术已经全部实现自主替代。未来真正的较量,不是谁宣布“不需要谁”,而是谁能够把关键环节的被动风险降到最低。
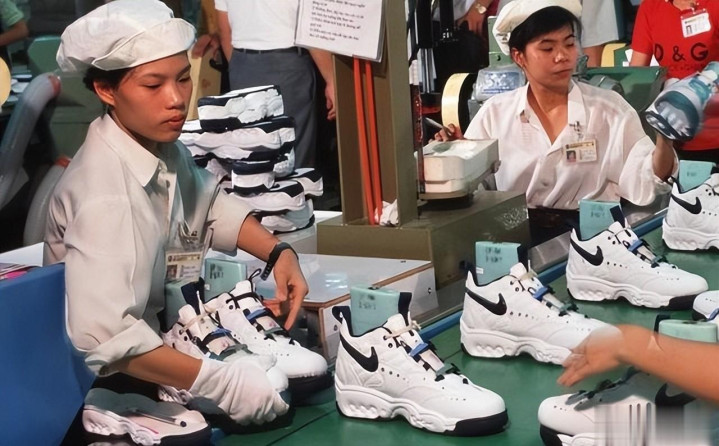
美国面对的情况也是一样。美国能够把部分制造环节转移到墨西哥、越南、印度以及其他地区,也可以通过补贴和关税鼓励企业回流。但生产线搬过去只是第一步,原材料、零部件、工程师、供应商、港口、物流和熟练工人必须一起跟上。一个手机、汽车或者工业设备背后的供应链往往涉及成百上千家企业,不是宣布一个政策、建一座工厂就能够完整复制。
美国港口近期的表现就很有意思。2026年夏季,美国进口商仍然大量提前采购亚洲商品,以应对关税政策变化和潜在成本上升。洛杉矶港6月至8月的货运量创下阶段性纪录。这里面当然有美国企业提前备货的因素,也说明一个现实:美国企业可以要求供应链“多元化”,但在实际经营中,价格、交货速度和供应链成熟度仍然会决定采购方向。商业规律不会因为政治口号自动消失。
更有意思的是美国农业。美国大豆长期依赖中国这样的超大买家,贸易摩擦以后,美国农民明显感受到中国采购变化带来的压力。到了2026年9月,中国采购约100万吨美国大豆,交易规模重新扩大。这个动作并不意味着中美农业关系恢复到过去状态,而是说明双方仍然存在很强的互补关系。中国需要稳定的粮食供应,美国农民也需要稳定的出口市场,这种需求不会因为贸易战自动消失。
同样值得关注的是2026年5月形成的农产品安排。中美双方围绕农产品市场准入、牛肉企业注册、禽肉、水产品以及乳制品等问题进行了具体磋商。中方按照相关法律法规处理美国牛肉企业注册等事项,美方也承诺推动解决部分中国农产品进入美国市场遇到的问题。这样的安排有一个很现实的特点:它没有把贸易关系重新包装成“大而全”的协议,而是把一个个具体问题拆开解决。
稀土则是另一条完全不同的战线。2025年以来,关键矿产和稀土成为中美经贸谈判中的重要议题。中国对稀土等关键矿产依法实施出口管制,并对符合条件的民用、合规申请进行审核。2026年5月双方继续围绕相关问题沟通。这里真正的筹码并不只是资源储量,而是采矿、分离、加工、磁材制造以及下游产业形成的完整体系。美国想建立替代供应链,需要解决的恰恰是从资源到加工再到产业应用的一整套问题。
所以,美国所谓“降低对华依赖”确实能够做到,但成本并不低。把部分产能搬到第三国,可以改变货物的生产地点,却不一定改变全球产业链对中国零部件和中间品的依赖。有些产品表面上变成了“第三国制造”,实际上核心零件仍然来自中国。这也是为什么过去几年出现了一个很现实的现象:贸易路线可以变化,供应链关系却没有那么容易一夜之间消失。
中国面对的压力同样是真实的。美国对先进芯片和人工智能相关技术的限制,使中国企业必须投入更多资金和时间进行技术替代。高端设备、先进制程、工业软件等领域,不可能靠扩大产量就解决问题,需要长期研发和人才积累。贸易战因此给中国制造业带来的最大压力,并不是少卖几件商品,而是迫使企业重新考虑技术来源、核心零部件和产业链安全。
但这也带来了一个反向效果。过去企业做供应链管理,首先考虑价格、效率和库存,现在还必须考虑“供应是否随时会被切断”。这种变化会增加成本,却也会推动企业寻找第二供应商、第三供应商,增加研发投入,并把一些过去依赖进口的关键环节纳入自主研发计划。对于一个制造业规模庞大的国家来说,这种变化可能会持续很多年,不会因为某一轮谈判结束就停止。
美国也不是只承担收益而没有代价。关税最终会进入企业采购、运输和库存成本,部分成本还会通过商品价格传递给消费者。美国政府可以利用关税保护某些产业,但如果企业无法找到成本相近的替代供应商,就只能承担更高成本。对于高度依赖进口零部件的行业来说,关税甚至可能先增加生产成本,再谈所谓的制造业回流。
这也是为什么2026年的美国贸易政策越来越复杂。一方面,美国继续推动制造业回流和供应链安全;另一方面,又不得不和不同经济体谈判,争取美国企业和农产品获得更大的海外市场。2026年美日贸易框架协议就是一个例子,美国一边推动关税安排,一边要求日本扩大农产品、能源以及其他领域采购,同时推动大规模投资进入半导体、能源、关键矿产和人工智能等产业。
这说明美国真正追求的不是“完全不要中国”,而是希望重新安排全球产业链,让美国在关键节点拥有更大的控制力。这个目标本身并不奇怪,但问题在于,中国已经是世界制造业体系中的重要节点。美国可以把部分产业链重新布局,却很难在短时间里建立一套完全不经过中国的全球制造体系。越是复杂的产业,这种替代难度越大。
反过来,中国也不会把“降低美国依赖”理解成拒绝所有美国商品。2026年中国继续采购美国农产品,也在推动航空领域合作。5月经贸磋商中,双方就飞机采购以及美国保障飞机发动机、零部件对华供应达成相关安排。这个案例很能说明问题:即使政治和安全领域存在竞争,经济领域仍然可以根据企业实际需求进行交易。成熟的大国经贸关系,本来就不应该只有一种模式。
因此,判断贸易战不能只盯着中美双边贸易额。更重要的是看中国外贸的市场分散程度、产业链自主程度以及企业面对外部冲击时的调整能力。同样,美国也需要看自己的供应链是不是更加稳定、制造成本有没有下降、消费者有没有承担更高价格。只看关税数字,很容易得出片面的结论;看产业链和企业行为,才能知道贸易战究竟改变了什么。
现在最值得关注的时间节点,是2026年11月10日。此前中美在吉隆坡形成的部分关税和非关税措施暂停安排,将以这一日期为重要期限。与此同时,9月正在推进的300亿美元对等降税框架能否真正落地,也会影响下一阶段的贸易关系。如果能够落实,说明双方会继续通过谈判降低部分经贸摩擦;如果谈判再次陷入僵局,关税和出口管制仍然可能成为双方施压工具。
9月最新的大豆采购也值得放在这个背景下理解。近期中国采购约100万吨美国大豆,相关采购使中国对美国大豆的年度承诺继续推进。这个动作既有农业需求,也有全球油籽供应变化的因素,并不能简单理解为中美贸易关系已经全面缓和。恰恰相反,它说明在高强度竞争状态下,只要双方存在现实需求,就仍然可以寻找交易空间。
因此,“中国离得开美国,美国也离得开中国”这句话,如果理解成双方可以彻底互不往来,并不符合2026年的实际情况。如果理解成双方都已经拥有降低单一依赖的能力,则基本符合现实。中国正在把市场做得更加多元,把产业链做得更加完整;美国也在推动供应链重组。双方真正发生变化的,是过去那种“一方发生变化,另一方马上受到巨大冲击”的高度依赖正在下降。
接下来几年,中美经贸关系大概率不会回到过去那种低关税、低摩擦、单纯追求效率的状态。人工智能、先进芯片、关键矿产、新能源汽车、造船和高端装备等领域的竞争还会继续,贸易政策也可能随着美国国内政治和产业利益不断调整。中国需要准备的不是某一次谈判赢不赢,而是建立能够应对长期外部压力的产业和市场体系。
从中国角度看,最稳妥的路线也不是主动追求全面脱钩,而是把主动权掌握在自己手里。美国市场能做就继续做,正常贸易能扩大就扩大;美国技术能合作就合作,同时把核心技术突破牢牢抓住;传统出口市场要稳定,新兴市场也要不断拓展。这样即使某一个国家提高关税、限制技术或者改变政策,中国企业仍然有新的市场和供应链选择。
从美国角度看,同样很难真正做到“没有中国也照样低成本运行”。美国可以寻找替代供应商,可以提高本土产能,也可以用关税保护部分产业,但中国制造业规模、供应链完整程度和成本优势并不会因为政策调整自动消失。美国可以减少依赖,却很难在短时间内复制中国的工业体系。这是经济规律,也是现实约束。
所以,贸易战打到2026年,真正被事实证明的不是“中国赢了,美国输了”,也不是“美国卡住了中国,中国被迫退让”,而是两个超大经济体都有自己的底牌,也都有自己的软肋。中国证明了外部市场受压以后仍然能够寻找新的增长空间,美国也证明了它拥有推动供应链重组和技术封锁的能力。双方谁都无法轻松击垮谁,反而只能在竞争中不断调整。
未来真正决定胜负的,不会是一纸关税清单上的几个数字,而是谁能够在长期竞争中保持产业升级、市场活力和政策稳定。对中国来说,外贸韧性已经给出了答案的一部分,但下一步更重要的是扩大内需、提高科技创新能力、继续开拓多元市场。只要经济循环更加顺畅,对任何单一市场的依赖自然会下降,这才是应对贸易战最有价值的长期办法。
爱配配资提示:文章来自网络,不代表本站观点。